城投数据融资:从 “土地财政” 到 “数据财政” ,地方政府的新财源!
在过去的二十余年里,中国城镇化的高速列车之所以能疾驰向前,很大程度上依赖于一套独特的 “土地财政” 引擎。地方政府通过出让土地使用权获取收入,再以土地为抵押向城投平台注入信用,撬动巨额信贷资金用于基础设施建设。这套 “土地 — 融资 — 基建” 的闭环,曾创造了世界瞩目的中国基建奇迹。然而,随着房地产市场进入深度调整期,这一曾经无往不利的增长模式正面临前所未有的挑战。土地出让收入的断崖式下跌,不仅让地方财政捉襟见肘,更让高度依赖土地信用的城投平台陷入了 “资产虚胖、现金流紧张” 的转型焦虑。
在此背景下,一个全新的概念 ——“数据财政” 正在悄然崛起。当土地这一传统生产要素的增值空间见顶时,数据这一新型生产要素开始进入地方政府的视野。越来越多的城投公司敏锐地意识到,自己不仅是 “钢筋水泥” 的建设者,更是城市海量数据的天然拥有者。那些沉淀在智慧停车、公交出行、水务管网中的 “沉睡数据”,能否像当年的土地一样,成为新的抵押品、新的融资来源,甚至成为地方政府的新财源?这一探索,正在重塑中国地方经济的底层逻辑。
一、旧引擎熄火:土地财政的退潮与城投困局
2021 年,全国土地出让收入达到了历史性的 8.7 万亿元峰值。那一年,对于许多地方政府而言,卖地收入不仅占据了财政收入的半壁江山,更是城市建设资金的主要源头。然而,顶峰之后便是急转直下。受房地产市场调整影响,土地市场迅速降温。2022 年,这一数字降至 6.6 万亿;2023 年进一步下滑至 5.8 万亿;到了 2024 年,更是缩水至 4.86 万亿。根据财政部2026 年1月发布的2025年全年财政收支决算数据,当年全国国有土地使用权出让收入最终录得4.15万亿元,同比下降14.7%。这是该收入自 2022 年以来连续第四年保持两位数负增长,与2021年的峰值相比,降幅高达52.3%,已近乎腰斩。
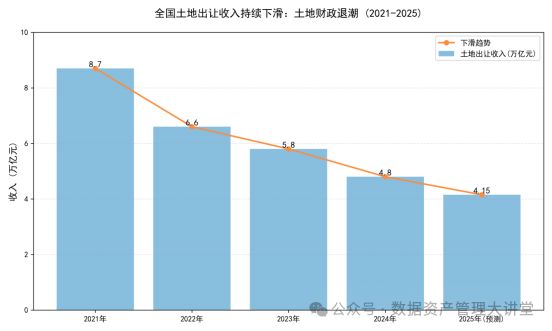
图 1: 2021-2025 年全国土地出让收入变化趋势,显示出明显的下滑态势
土地财政的退潮,直接击穿了城投平台赖以生存的融资闭环。过去,城投公司的资产负债表看似庞大,公路、桥梁、公园等公益性资产堆积如山,但这些资产大多无法产生稳定的现金流,其融资能力本质上依赖于地方政府的信用背书以及背后的土地储备。随着隐性债务监管的趋严,以及土地储备价值的缩水,传统的 “土地抵押 + 政府信用” 融资模式彻底失灵。城投平台突然发现,自己陷入了一个尴尬的境地:账上资产很多,但能用来融资的合格抵押品却很少;城市建设需要钱,但银行却因为风险顾虑而惜贷。
这种财政收支的矛盾在基层尤为突出。最新数据显示,2025 年全国地方财政自给率仅为 49%,这意味着地方每花 100 块钱,有 51 块需要依赖中央转移支付。对于区县一级的城投公司而言,压力更是巨大。在土地卖不动、银行贷不到的双重挤压下,寻找新的资产、新的融资模式,已经从一道 “选择题” 变成了关乎生存的 “必答题”。
二、新矿藏发现:城投平台的 “数据矿” 觉醒
就在城投平台为缺乏合格抵押品而焦虑时,数字经济的浪潮为他们打开了一扇新的窗户。2024 年 1 月,财政部印发的《企业数据资源相关会计处理暂行规定》正式落地,明确符合条件的数据资源可以计入无形资产或存货。这一被称为 “数据资产入表” 的政策,从会计制度层面确认了数据的资产属性,为数据的资本化运作扫清了最大的制度障碍。
对于城投公司而言,这一政策的意义不亚于当年的土地确权。长期以来,城投公司在运营城市基础设施的过程中,积累了海量的、沉睡的数据资源。一辆公交车每天运行产生数万条位置与客流数据,一个智慧停车场记录着数百万条停车与支付记录,一座水厂的管网监测系统每秒都在产生水质与压力数据。过去,这些数据只是存储在服务器硬盘里的日志文件,没人把它们当回事。但现在,随着数据要素市场化改革的推进,这些数据被重新定义为 “城市数据矿”。
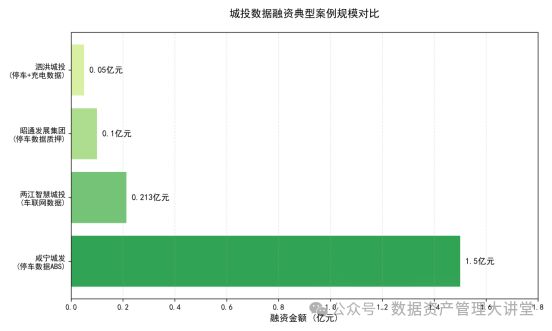
图 2: 近年来各地城投公司数据融资典型案例规模对比
根据高金智库 2025 年最新的跟踪统计,截至2025 年 9 月末,全国已有310 家地方国企(含城投公司)完成了数据资产入表,占非上市公司入表总数的82.67%,成为了数据资产化的绝对主力军。这些城投企业依托数据资产累计获得的融资额已达17.1 亿元,相比 2024 年全年的 1.86 亿元,规模增长了近 10 倍。虽然从绝对金额上看,这相比于庞大的城投资产而言还只是杯水车薪,但这无疑是从 “局部试点” 走向 “全面推广” 的标志性跨越。它证明了数据这种看不见、摸不着的无形资产,终于可以堂堂正正地出现在资产负债表上,成为被会计准则承认的 “硬资产”。
更重要的是,城投公司探索出了一条务实的 “小切口” 突破路径。不同于过去动辄建设大而全的城市大数据平台,现在的城投公司更倾向于从自己最熟悉、最可控的垂直场景入手。智慧停车、水务管理、公交出行,这些与城投主营业务紧密结合的领域,成为了数据资产化的首选战场。这些场景下的数据权属清晰、脱敏容易、价值明确,能够以最低的成本快速完成确权、评估和入表,从而迅速打通融资通道。
三、融资模式创新:数据如何变成真金白银?
当数据被确认为资产后,接下来的问题便是:如何将这些数字资产转化为真金白银的现金流?在过去的一年里,全国各地的城投公司进行了大量的创新实践,探索出了多种行之有效的数据融资模式。
1. 数据质押贷款:从 “砖头押款” 到 “数据押款”
最直接、也是目前最主流的模式,就是数据资产质押贷款。这就好比过去城投公司拿土地、厂房去银行抵押贷款一样,现在他们可以拿着确权后的数据集去银行借钱。
江苏泗洪城投的案例极具代表性。泗洪城投整合了县域内的停车管理、客流统计、单车充电等 6 类数据,形成了一个包含 4400 余万条记录的 “智慧出行停车与单车充电数据集”。经过专业机构评估,这堆 “01 代码” 被评估出了 896.8 万元的市场价值。随后,他们在数据交易所完成了确权登记,并将这一数据资产质押给了中国银行。最终,银行基于这一无形资产,向泗洪城投发放了 500 万元的贷款。
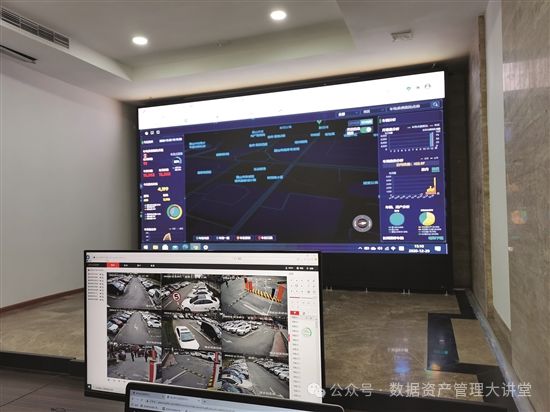
图 3: 智慧停车指挥中心,海量的停车与出行数据成为了新的质押物
同样的故事也发生在云南昭通。昭通发展集团下属的国资公司,以城市停车数据资产作为质押,成功从交通银行获得了 1000 万元的融资。这是云南省首单与银行联动的数据质押融资,标志着银行开始正式接受数据作为合格的信贷增信物。对于银行而言,这意味着风控逻辑的彻底改变:不再单纯看企业有多少钢筋水泥,而是看企业拥有的数据能产生多大的未来收益。
2. 数据资产 ABS:撬动资本市场的万亿空间
如果说质押贷款是 “小步快跑”,那么资产证券化(ABS)则是 “大步跨越”。通过将数据资产未来的收益权打包,发行标准化的证券产品,城投公司可以从资本市场上获得更大规模、更低成本的长期资金。
2026 年 4 月,湖北咸宁城发集团的实践震惊了业界。该集团仅仅拿出了评估价值 24 万元的城市停车数据资产,就成功撬动了1.5 亿元的融资! 这是怎么做到的?告别土地依赖!这家城投靠停车数据融资1.5 亿元,其他城投能复制吗?
原来,咸宁城发并没有单打独斗。他们联合了省担保集团,创新采用了 “担保公司 + 信托贷款 + 数据资产质押” 的复合增信模式。同时,他们还联合了鄂闽两省的 8 家企业,将各地的停车数据资产打包组包,发行了总规模 10.2 亿的华中 — 华东区域联动数据资产信托收益权 ABS。在这个项目中,咸宁的停车数据虽然本身评估值不高,但它作为核心质押物,极大地增强了整个资产包的信用评级,最终帮助咸宁城发拿到了 1.5 亿的低成本资金,票面利率仅为 2.48%。
这一案例完美展示了数据资产的杠杆效应。相比于传统的不动产抵押,数据资产虽然账面值低,但其背后的稳定现金流和增长潜力,能够通过证券化的结构设计,撬动数十倍于自身价值的资本。这对于急需长期建设资金的城投平台来说,无疑是巨大的诱惑。
3. 车联网与新场景:探索未来的数据富矿
除了成熟的停车数据,城投公司也在探索更新兴的领域。重庆两江智慧城投公司的案例展示了数据财政的未来方向。该公司依托国家级车联网先导区的建设,积累了海量的 V2X 信息安全感知数据。这些数据记录了路侧单元与车辆的交互信息,是发展自动驾驶和智慧交通的核心资源。
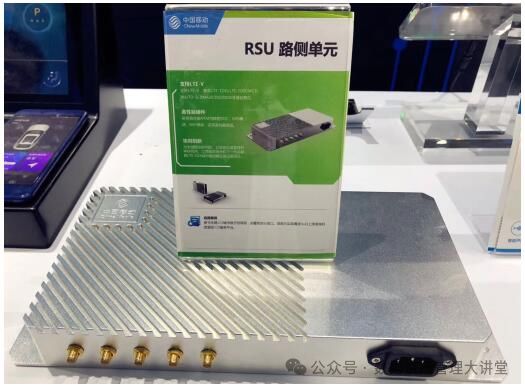
图 4: 车联网路侧单元(RSU),这些设备产生的海量数据正在成为新的资产
通过对这些数据进行盘点、治理和确权,两江智慧城投完成了 39 亿条数据的资产化,入表金额达 1585.14 万元。凭借这些数据资产,他们不仅获得了重庆银行、汉口银行的无质押信用贷款 2000 万元,还获得了华夏银行的质押贷款 130 万元。这意味着,在车联网这样的前沿赛道,城投公司同样可以通过数据资产获得金融机构的青睐。
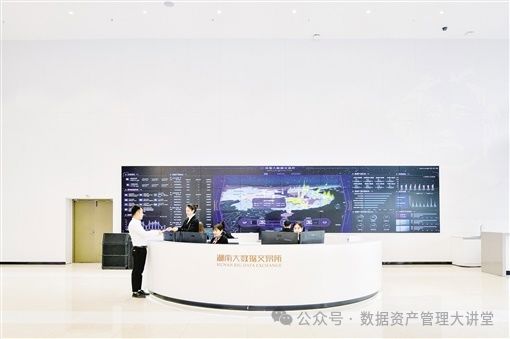
图 5: 大数据交易所成为数据资产确权、流通和融资的重要枢纽
这一系列的创新实践,正在构建起一个全新的融资闭环:城投公司建设基础设施,产生运营数据;通过数据治理与确权,将数据转化为资产;利用资产进行质押或证券化,从金融市场获得融资;融资资金再投入到新的基础设施和民生项目中。这正是 “数据财政” 的核心逻辑。
四、转型的暗礁:数据财政不能重蹈覆辙
然而,在城投数据融资如火如荼的背后,我们也必须清醒地看到,这条新航道上并非风平浪静。数据财政绝不是土地财政的简单翻版,它面临着前所未有的挑战与风险。
首先,是 “数据能不能卖” 的伦理与合规争议。此前,湖南衡阳曾试图拍卖 18 亿的政务数据特许经营权,重庆涪陵也曾挂牌 1.08 亿的数字资产转让,但这两个项目最终都被叫停。这给所有地方政府敲响了警钟:公共数据涉及大量的公民隐私和公共利益,不能像土地一样简单地 “一卖了之”。财政部也明确发文,严禁借授权有偿使用数据资产的名义,变相虚增财政收入。这意味着,数据财政不能走 “卖数据为生” 的老路,否则不仅会触碰合规红线,还会透支政府的公信力。
其次,是确权与估值的难题。土地的边界是清晰的,价值是市场验证过的。但数据的权属却异常复杂。一份停车数据,里面包含了车主的隐私信息,包含了政府的公共管理信息,也包含了城投的运营信息。这三权如何分置?一旦发生数据泄露,责任谁负?此外,数据的价值评估也缺乏统一标准。同样一份数据,在不同的场景、不同的算法下,价值天差地别。目前的评估方法主观性很强,如果银行过度依赖高估的数据资产放贷,很可能会重蹈过去土地高估抵押的覆辙,积累新的金融风险。
再者,是数据安全与隐私保护的底线。数据一旦流通,就存在泄露的风险。城投公司掌握的公共数据,往往涉及交通、医疗、市政等敏感领域。如果为了融资而放松了安全管控,导致大规模的隐私泄露,那将造成不可挽回的社会损失。因此,如何在 “可用” 与 “不可见” 之间找到平衡,是数据融资必须解决的技术难题。
五、未来之路:从 “卖地” 到 “运营数据” 的深层变革
尽管挑战重重,但这并不妨碍数据财政成为未来的大趋势。只不过,真正的数据财政,其内涵远比 “拿数据去抵押贷款” 要深刻得多。它本质上是地方政府治理模式的一次深层变革:从过去的 “土地开发商”,转型为未来的 “城市数据运营商”。
在这一新模式下,地方政府不再是简单地出售数据资源,而是通过运营数据,提升整个城市的运行效率,孵化新的数字产业,从而涵养新的税源。例如,泗洪城投拿到数据融资后,并没有把钱用来填补财政窟窿,而是投入到了电动自行车充电桩的建设中,解决了老旧小区的飞线充电难题。这就形成了一个完美的正循环:数据产生融资,融资投入民生,民生改善又产生了更多、更高质量的数据。
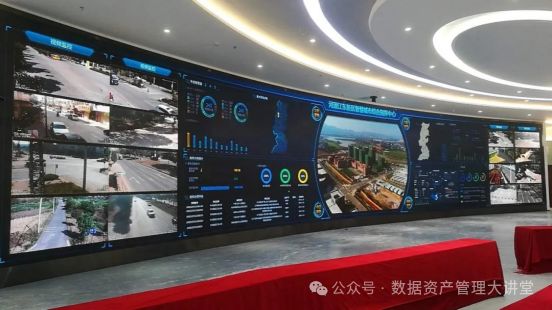
图 6: 智慧城市指挥中心,未来的城市运营将高度依赖数据驱动
未来,随着隐私计算、区块链等技术的成熟,数据资产的流通将更加安全可控。我们会看到,越来越多的城投公司,不再依赖土地的一次性出让收入,而是通过长期运营城市数据,获得持续的服务收入和资产增值。数据资产 ABS、数据 REITs 等更高级的金融产品会不断涌现,为城市建设提供源源不断的长期资本。
从土地财政到数据财政,这不仅仅是一次财源的切换,更是中国经济从要素驱动向创新驱动转型的微观缩影。当钢筋水泥的增长红利见顶时,数字要素的红利正在开启一个全新的时代。对于城投公司而言,这既是破局的求生之路,也是转型升级的必由之路。这条路虽然充满了未知与挑战,但通往的,一定是一个更高效、更智能、也更可持续的未来。
参考资料:
[1] 侯鑫淼。数据资产入表,解开城投公司 “转型焦虑”[N]. 乡村振兴数智观察,2025-12-11.
[2] 蔡倩蕊,从伟。江苏泗洪国企数据资产融资 “破冰” 记 [EB/OL]. 新华网,2025-07-16.
[3] 咸宁市政府国资委。咸宁城发集团 24 万停车数据资产入池 ABS 融资 1.5 亿元 [EB/OL]. 湖北省国资委官网,2026-04-08.
[4] 郑雪。公共数据,政府能不能 “卖”[N]. 中国经济周刊,2025-01-30.
[5] 专知智库。数据财政落地的核心痛点与 DECI 的系统性解决方案 [EB/OL]. CSDN 博客,2025-09-30.
[6] 重庆两江新区管委会。获融资贷款额度超 2000 万元 全市首个数据要素资本化全流程案例落地![EB/OL]. 两江新区官网,2024-06-26.
[7] 财政部。企业数据资源相关会计处理暂行规定 [Z]. 2024.
[8] 财政部. 2025 年财政收支情况 [Z]. 2026.
[9] 高金智库。中国企业数据资产入表情况跟踪报告 2025 年上半年 [R]. 2025.
[10] 长城证券。财政深度:从 “四本账” 透视 2024,债务压力区域分化与财税政策应对的再平衡 [R]. 2025.
说明:
1.如需转载我方原创文章还请联系我们开通转载白名单,并标注作者及出处,禁止一切违规转载和洗稿行为!
2.本号转载的文章与讯息均来源于公开渠道或经授权许可后发布,仅做分享不代表[数据资产管理大讲堂]的观点,文章与图片版权均归原作者所有,若有侵权还请联系我方删除。