数据资产入表之后,真正的考验才开始
很多企业今年都在讨论一件事:
数据可以入表了。
政策落地后,数据正式进入财务报表。但真正的难题,其实从入表之后才开始。
核心就三个问题:
怎么摊销?
怎么减值?
怎么审计?
我们用最简单的话讲清楚。
摊销
数据值几年?钱怎么分几年摊?
数据入表后,大多数会按“无形资产”处理。
关键在于:它能用多久?
如果使用寿命能判断清楚,比如3年、5年,那就按年分摊成本。
常见做法是直线法,每年均匀摊销。
举个简单例子:
200万的数据资产,5年摊完,每年40万。
问题在这里——
数据不像机器,它会因为技术更新、业务变化而快速贬值。
寿命判断过长,会虚增利润;判断过短,会影响当期业绩。
所以摊销不是财务动作,是对业务理解的体现。
减值
数据还值不值原来的钱?
数据资产还有一个风险——价值波动快。
哪些情况可能减值?
新技术出现,原有数据被替代
政策变化,数据使用受限
市场需求下降
数据授权到期
一旦出现迹象,就要做减值测试。
简单理解:
如果账面值150万,评估后只能收回120万,那就要计提30万损失。
而且有个关键点:
减值一旦确认,后面不能转回。
这意味着,企业在估值时一定要谨慎。
审计
防止“高估资产”
数据资产审计的核心,就是一句话:
看你有没有把资产做大。
审计重点主要盯三件事:
1.使用寿命是不是随意定的
2.减值有没有故意少提
3.初始入表成本是不是虚增
如果数据资产高估,财务风险会集中爆发。
所以数据入表,不是把资产做大,而是把资产做真。
为什么这件事很重要?
数据资产入表,意味着数据开始进入企业资产结构。
但它和传统资产不同:
没有实体
价值变化快
依赖场景
依赖合规
企业如果没有清晰的数据管理体系,后续的摊销、减值、审计都会变成高风险操作。
这也是为什么越来越多企业开始关注:
数据确权
数据治理
数据合规
数据流通路径
入表只是开始,管理能力才是长期竞争力。
对企业的现实启示
如果企业准备做数据资产化,需要提前想清楚三件事:
数据来源是否清晰、可控
数据是否形成稳定应用场景
数据是否具备持续更新机制
没有这些基础,入表只是数字游戏。
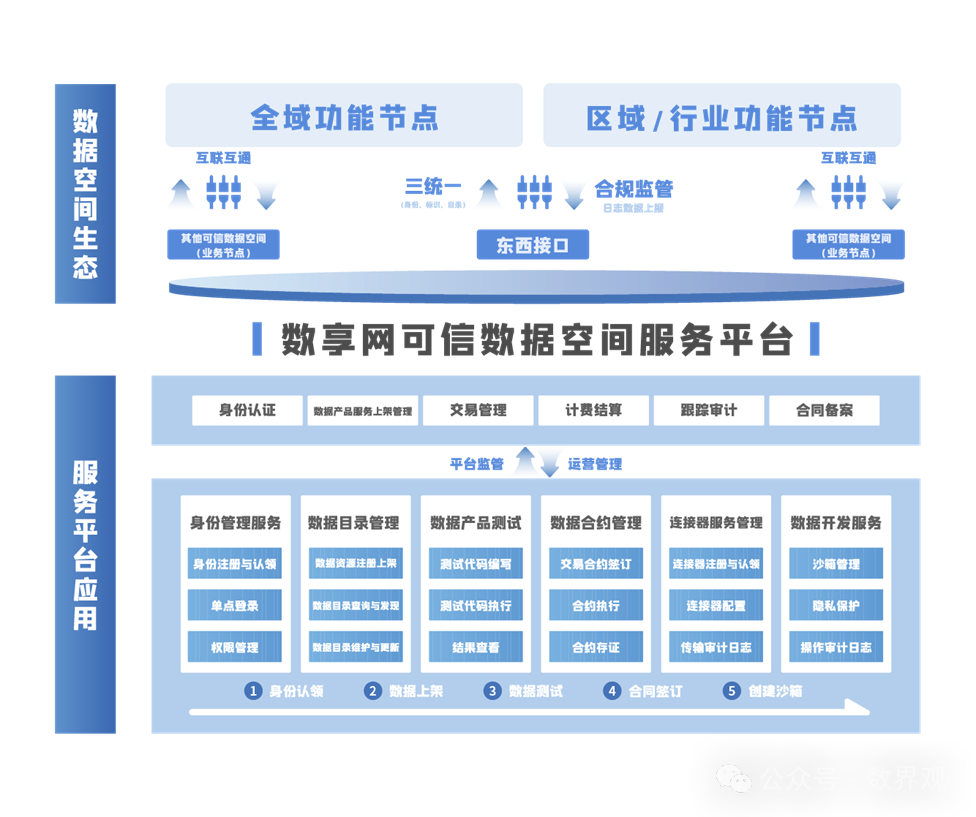
像数享网这样的可信数据空间平台,核心能力就在于帮助企业把数据组织起来、确权清晰、形成结构化管理路径。
当数据能被管理、被验证、被追溯,入表才有意义。